ハローワークの求人をおすすめしない理由|20代は民間との比較を先に
たかやん
20代転職エージェント研究所
2026年10月1日、「106万円の壁」と呼ばれる月8.8万円以上の賃金条件が撤廃されます。パート・アルバイトなどが、勤務先の健康保険・厚生年金に入るための条件の一つです。
ただ、壁がなくなったからといって、全員の手取りが10月から変わるわけではありません。すでに勤務先の保険に入っている人は、今回の撤廃による新たな負担はありません。これから入る人は、今どの保険に入っているかによって、手元のお金が減る場合も増える場合もあります。
まず「106万円の壁」の意味と変更点を押さえ、その後に自分の手取りと必要な手続きを確認しましょう。
※2026年9月28日時点の情報です。本文では、勤務先の健康保険・厚生年金をまとめて「社会保険」と呼びます。
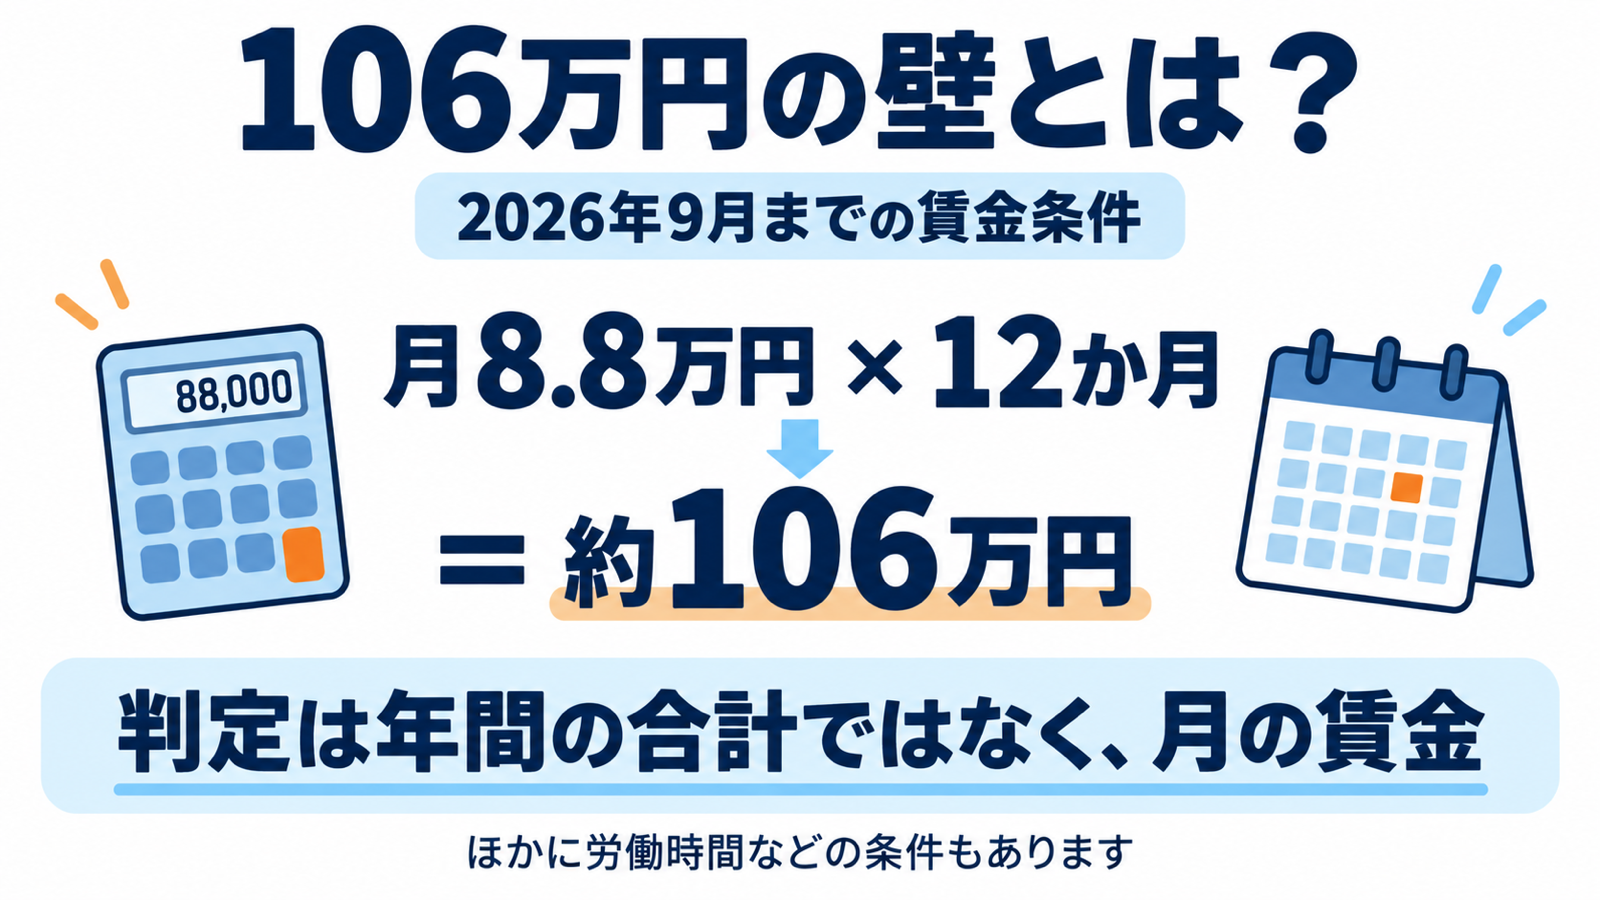
2026年9月までは、パート・アルバイトなどでも、月8.8万円以上の賃金があり、週20時間以上などの条件を満たすと、勤務先の社会保険に加入します。月8.8万円を12か月分にすると105.6万円。この金額を丸めた呼び名が「106万円の壁」です。
家族の扶養に入り、自分では健康保険料や年金保険料を払っていなかった人も、加入後は給与から保険料が引かれます。働く時間を少し増やしても手取りが減ることがあるため、収入を抑えて働く際の「壁」と呼ばれてきました。
判定に使うのは、契約で決まる月の賃金です。年収の合計が106万円に達するまで、加入を待つわけではありません。たとえば7月から月給10万円で働き始め、ほかの条件も満たせば、7月から加入対象です。
日本年金機構の説明でも、106万円は月8.8万円を年収に換算した参考額とされています。
月8.8万円の計算は、2026年9月までの加入判定の話です。残業代・賞与・通勤手当などは原則として含めません。10月からは、この月額の条件がなくなります。詳しい範囲は日本年金機構の案内で確認できます。
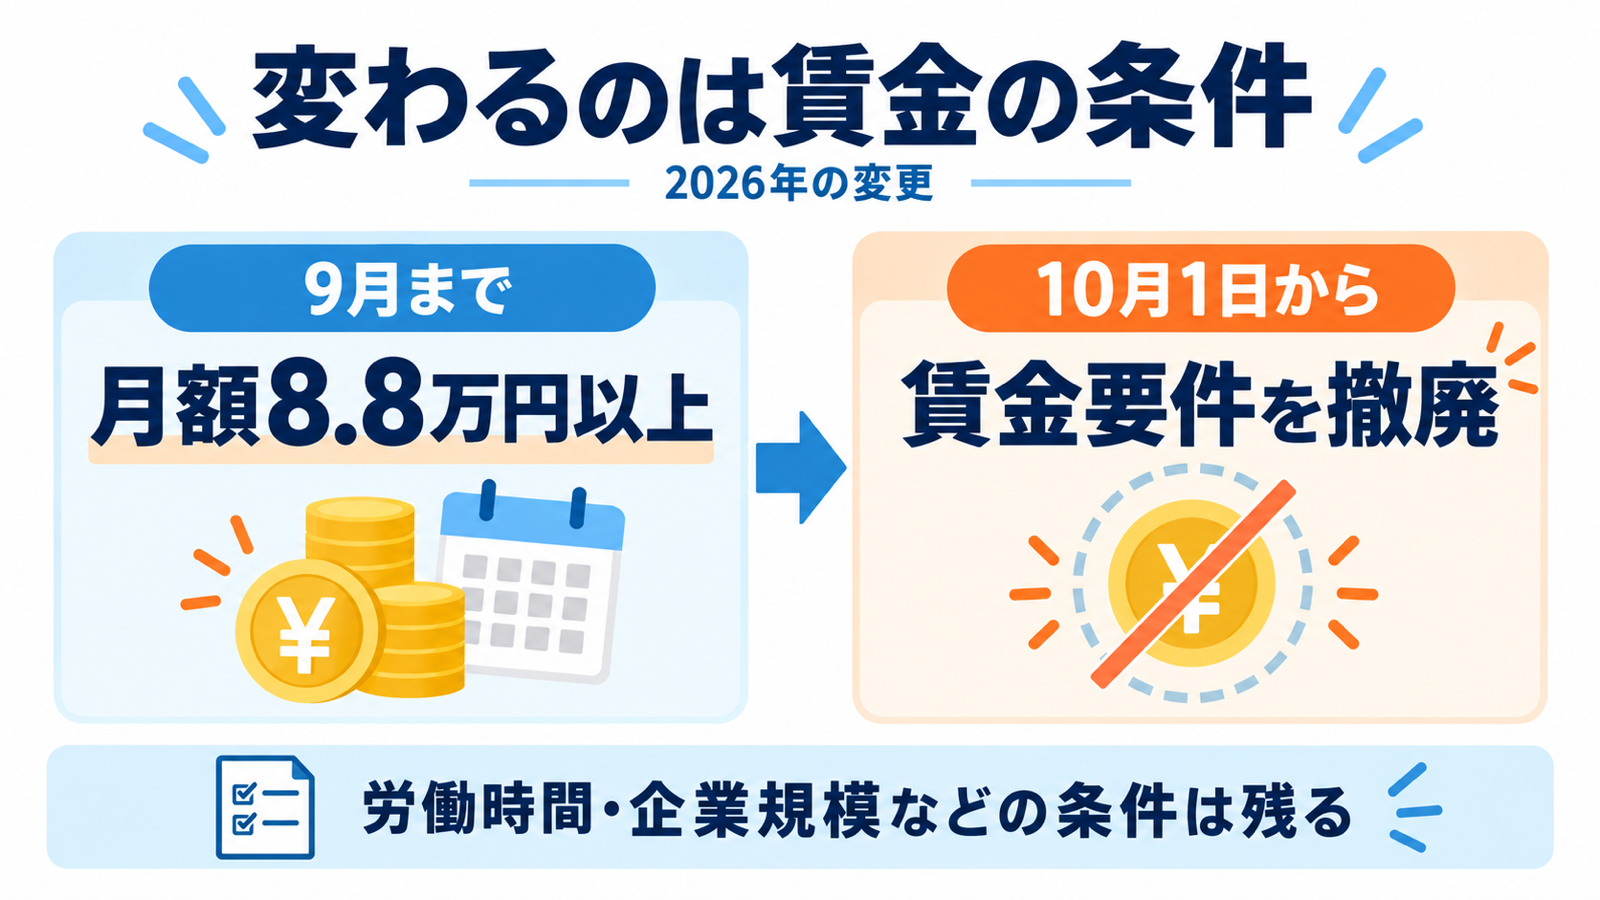
2026年10月1日からは、月の賃金がいくらかという条件が外れます。週の勤務時間など、残る条件を満たすかどうかで加入を判断します。主な条件は次の4つです。
会社の「51人」は、店舗のスタッフ全員の人数ではありません。法人の場合は、同じ法人全体の厚生年金加入者などで判定します。小規模でも加入対象となる勤務先があるため、会社の扱いは人事・給与担当に確認してください。
※上の4つは短時間労働者の主な条件です。通常の労働者と比べ、週の所定労働時間と月の所定労働日数が両方とも4分の3以上なら、別の基準で加入対象になります。
最低賃金の上昇により、最低賃金以上で週20時間働けば、月8.8万円以上になると日本年金機構は説明しています。ほかの条件も満たす人は、10月を待たず、すでに加入対象です。
そのため、今回の撤廃だけで多くの人の働き方や手取りが大きく変わる、というわけではありません。これから入社したり勤務時間を増やしたりする人は、新しい契約で加入対象になるかを確認しましょう。
最低賃金の減額特例を受け、月の賃金が8.8万円未満の人には、10月から、ほかの加入条件を満たせば本人の申出で加入できる制度が設けられます。該当する人は勤務先に確認してください。
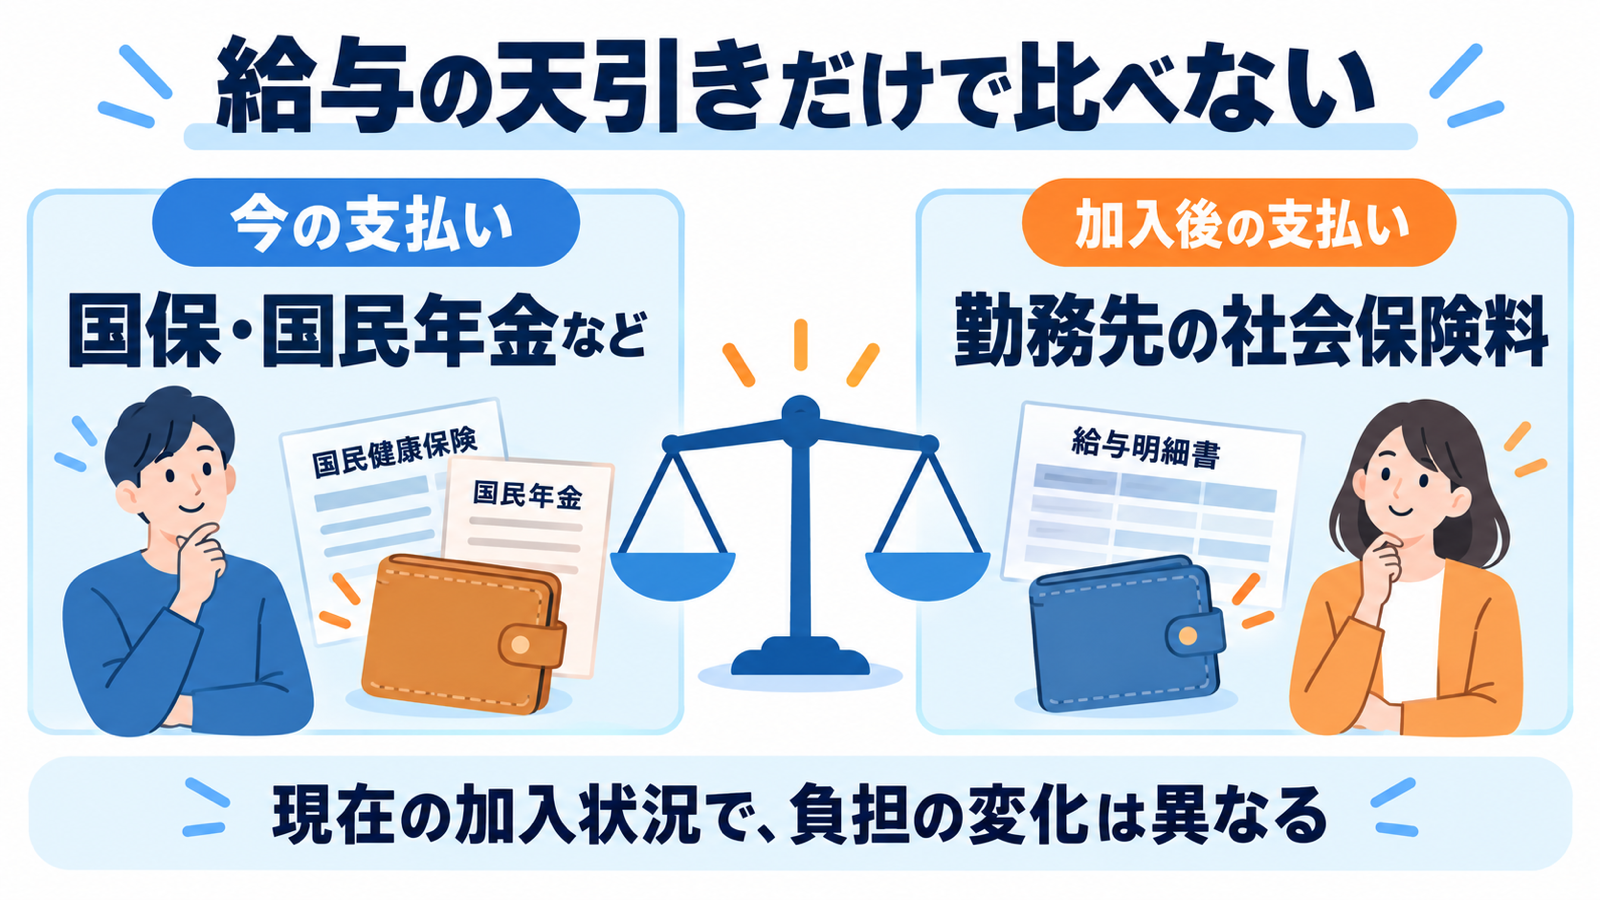
すでに勤務先の社会保険に入っている人は、今回の撤廃だけで手取りは変わりません。給与明細で「健康保険料」と「厚生年金保険料」が引かれているかを見れば、加入状況を確認できます。
以下は、今後、新たに勤務先の社会保険に入る場合の話です。同じ給与額でも、今払っている保険料によって、加入後に手元に残るお金は変わります。
配偶者の扶養に入り、健康保険料・年金保険料を自分で払っていなかった人には、新たに保険料の負担が生じます。給与額が同じなら、その分だけ手取りが減ります。
厚生労働省の月給9万8,000円の比較例では、手元に残る額は約9万7,500円から約8万3,500円へ、月約1万4,000円減少しています。
勤務先の社会保険に入ると、それまで別に払っていた国民健康保険と国民年金の保険料は不要になります。給与から引かれる保険料だけを見ず、今の別払い分も含めて比べる必要があります。
同じ厚生労働省の例では、手元に残る額は約7万6,300円から約8万3,500円へ、月約7,200円増加しています。ただし、国保の保険料や年金の免除状況などによって、実際の増減は異なります。
※2つの金額例は住民税を含まない概算です。国保は月3,200円、国民年金は月1万8,000円として丸めた試算で、全員に当てはまる金額ではありません。
親の健康保険の扶養に入っていても、20歳以上なら国民年金は別に考えます。保険料を納めている人は、その金額と、加入後の健康保険料・厚生年金保険料の合計を比べてください。
学生納付特例や免除などで今は年金を払っていない人は、勤務先の社会保険に入ると新たな支払いが発生します。同じ給与額なら、手元に残るお金は減ります。
勤務先の社会保険に入ると、将来受け取る年金に厚生年金が上乗せされます。また、病気やけが、出産で働けないときには、給与や休業日数などの条件を満たすことで、傷病手当金・出産手当金を受けられます。
働く時間を増やすか迷っているなら、今と変更後の手取りを勤務先に試算してもらいましょう。家族の会社から扶養に関する手当が出ている場合は、その手当がなくならないかも合わせて確認してください。
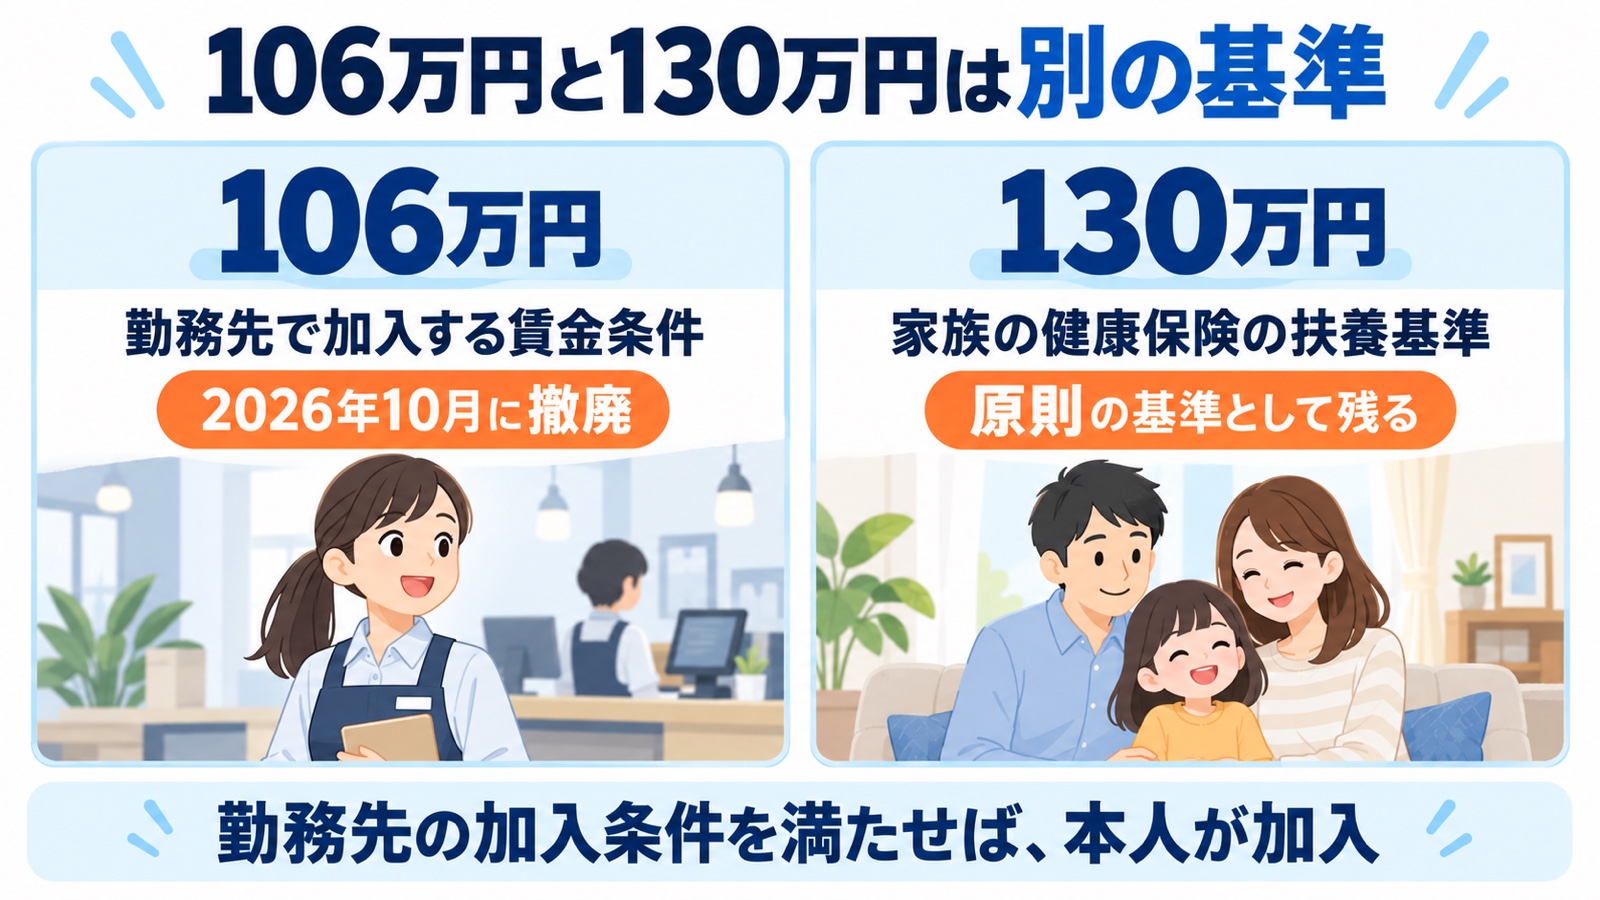
106万円の壁は、自分が勤務先の社会保険に入るかどうかに関係する条件でした。一方、130万円の壁は、家族の健康保険の扶養に入れるかどうかに関係する収入基準です。
この2つは、106万円の次に130万円という順番で適用されるものではありません。勤務先の社会保険に加入する人は、年収130万円未満でも家族の健康保険の扶養から外れます。
たとえば25歳・年収120万円で、週20時間以上など勤務先の加入条件を満たす人は、勤務先の健康保険・厚生年金に加入します。
一方、勤務時間が短いなどの理由で勤務先の加入対象にならない人は、今後の年間収入が130万円未満で、家族に生計を支えられているなどの条件を満たせば、家族の健康保険の扶養に入れます。勤務先でも家族の扶養でも加入できない場合は、原則として国民健康保険に入ります。
つまり、「130万円未満なら、誰でも扶養のまま働ける」という意味ではありません。個別の扶養の認定条件は、家族が加入している健康保険の窓口へ確認してください。
なお、親などの扶養に入る19〜22歳の配偶者以外の人は、年間収入150万円未満が基準です。年齢はその年の12月31日時点で判断します。この年齢別の基準も、本人が勤務先の社会保険に入る場合には使いません。
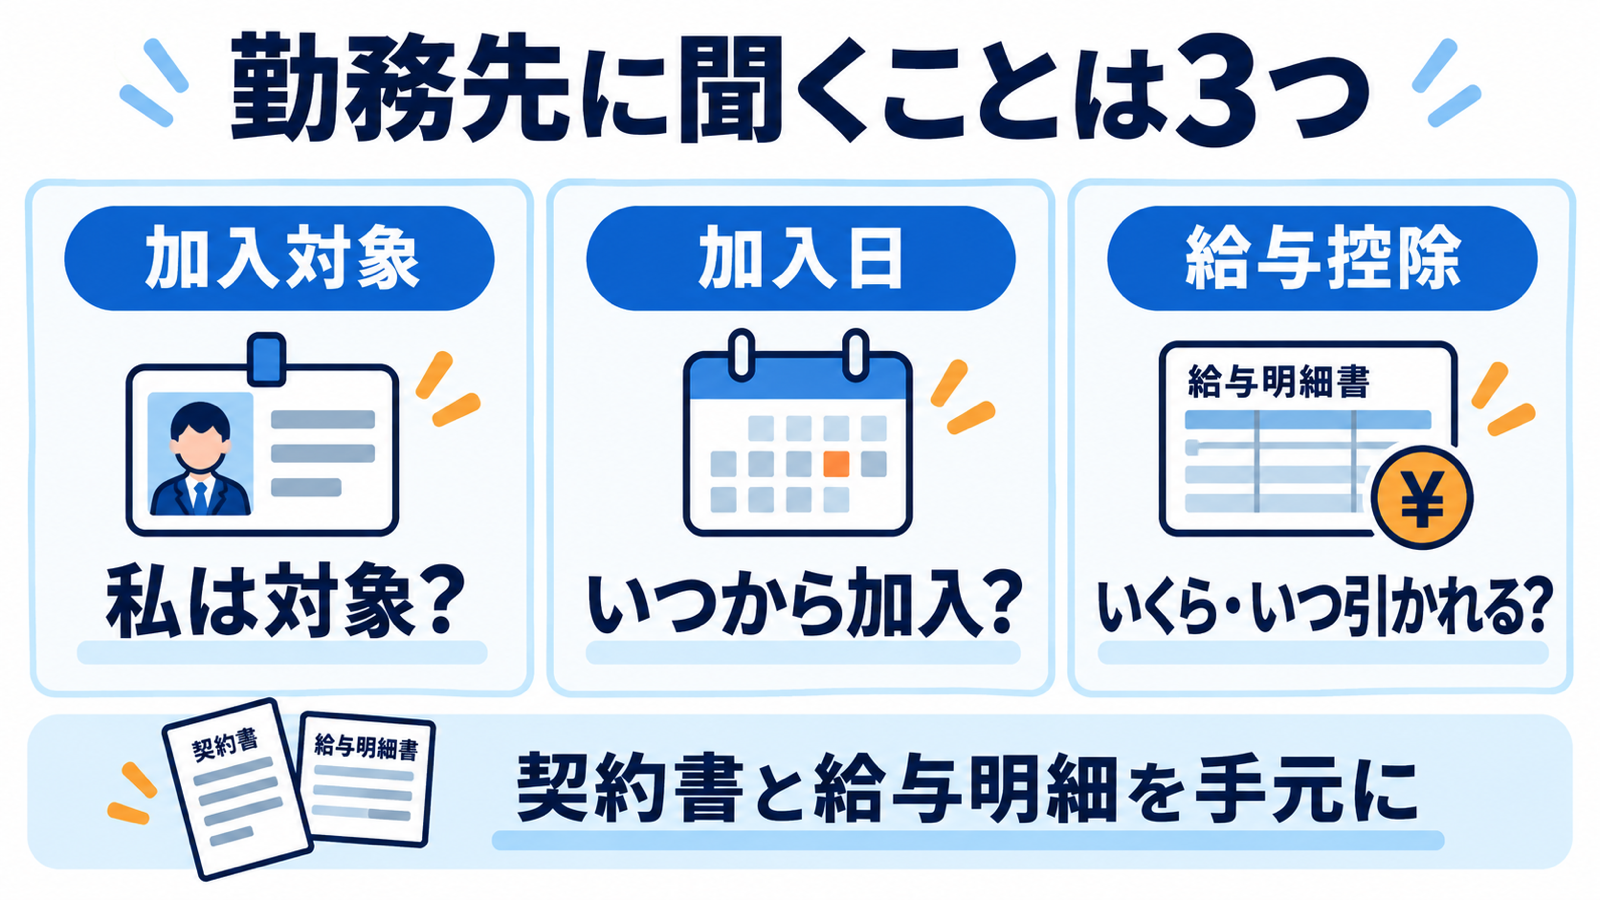
まずは雇用契約書と給与明細を用意し、勤務先の人事・給与担当に次の3点を確認します。
掛け持ちしている人は、勤務先ごとに確認してください。複数の仕事の時間を単純に合計して加入を判定するわけではありません。契約と実際の勤務時間が違う場合は、勤怠記録も見てもらいましょう。
健康保険・厚生年金への加入は、基本的に会社が手続きします。国民年金から厚生年金への切り替えも、通常はその手続きで済みます。
国民年金の納付書が届いた場合や、保険料を前払いしている場合は、どの月まで支払う必要があるかを年金事務所に確認してください。詳しくは国民年金の切り替え手続きでも説明しています。
国民健康保険は、会社の加入手続きだけでは自動で脱退しません。勤務先の健康保険に入った後、原則14日以内に、本人または世帯主が住んでいる市区町村へ脱退を届け出ます。
新しい健康保険への加入日が分かる書類などを用意し、自治体が指定する方法で手続きしてください。郵送・オンラインに対応する自治体もあります。準備するものは国民健康保険の切り替え手続きで確認できます。
家族の健康保険の扶養から外れる人は、家族の勤務先などへ連絡します。以前の勤務先の健康保険を任意継続している人も、加入している健康保険へ切り替えの手続きを確認してください。
106万円の壁の撤廃でなくなるのは、月8.8万円以上という賃金条件です。すでに勤務先の社会保険に入っている人は、今回の撤廃だけを理由に働き方を変えたり、新たな加入手続きをしたりする必要はありません。
未加入の人は、勤務先に自分が加入対象かを確認してください。新たに入る場合は、配偶者の扶養で保険料を払っていなかった人は手取りが減り、国保・国民年金を払っていた人は負担が軽くなることもあります。親の扶養に入る人は、今の国民年金の支払いとの比較が必要です。
勤務先に加入日と保険料を聞けば、自分の家計への影響が分かります。その金額を見てから、今の勤務時間を続けるか、増やすかを考えましょう。